Rachat de crédits : comprendre avant de se lancer
Qu’est-ce que le rachat de crédits ?
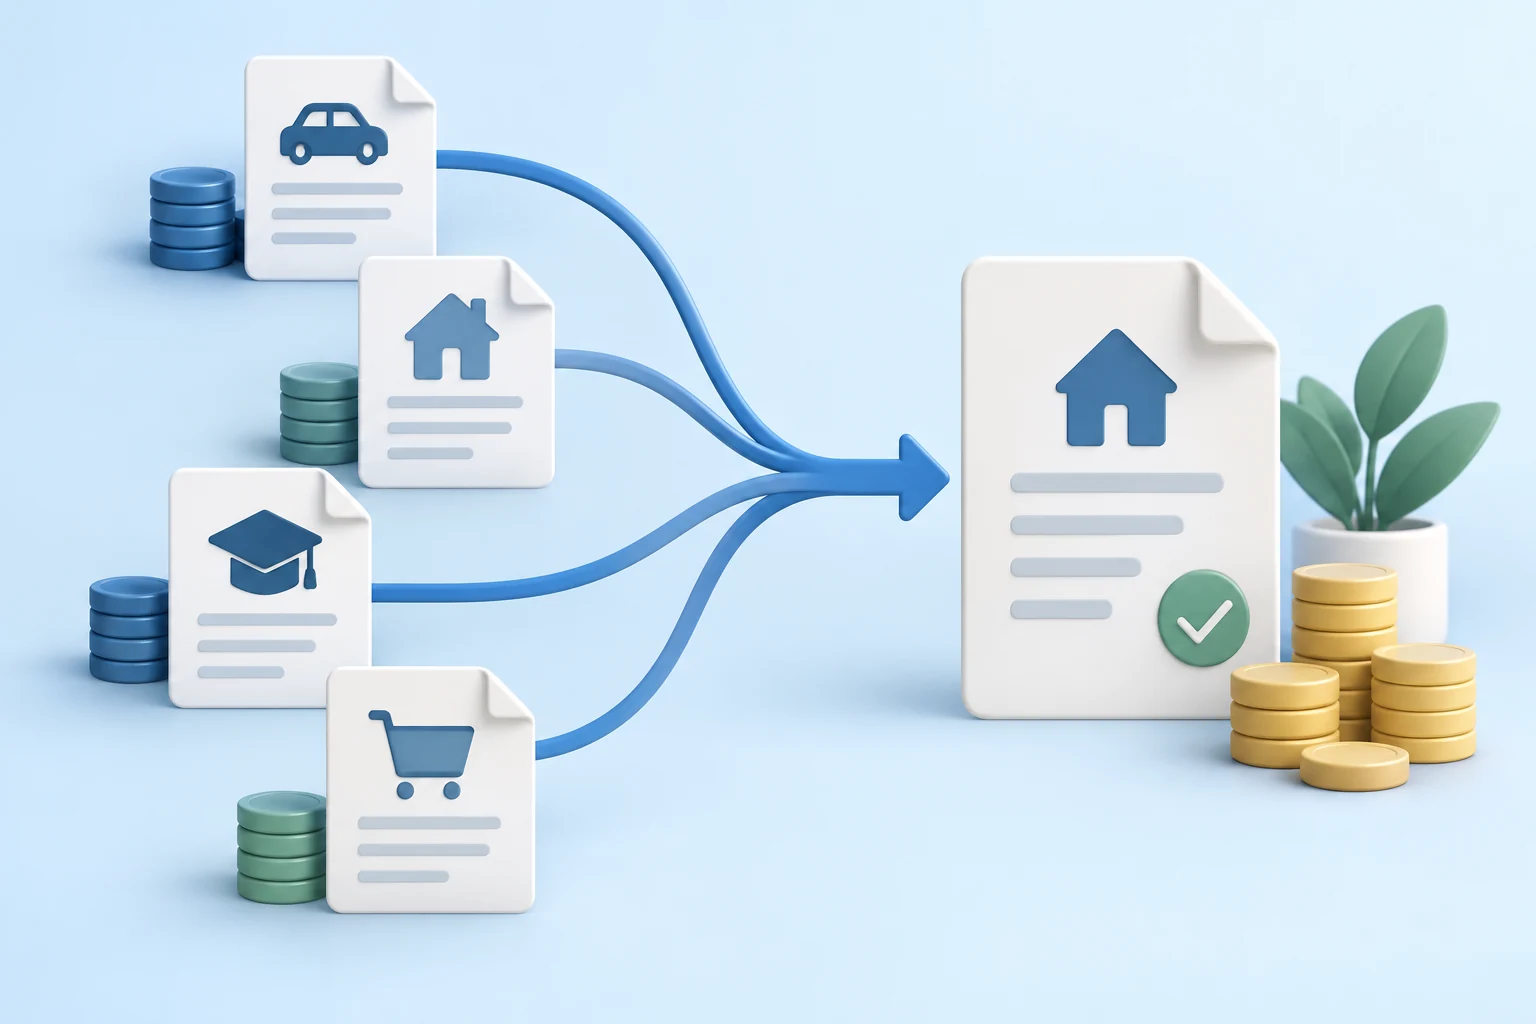
Le rachat ou regroupement de crédits consiste à remplacer plusieurs engagements par un nouveau prêt. Il peut simplifier les remboursements et réduire la charge mensuelle, mais une durée plus longue peut augmenter le coût total.
Plusieurs crédits, plusieurs échéances, plusieurs interlocuteurs : suivre ses remboursements peut devenir compliqué. Avant de demander un rachat de crédits, prenez le temps de définir ce que vous souhaitez changer. Une organisation plus simple et une économie financière sont deux objectifs différents.
Que recouvre le rachat de crédits ?
Un regroupement remplace plusieurs crédits, ou un crédit et une dette, par un nouveau financement. Les fonds servent à solder les engagements retenus dans l’opération. Vous remboursez ensuite le nouveau prêt selon ses propres conditions.
Le périmètre compte : les crédits exclus restent à payer séparément. Faites donc préciser, par écrit, ce qui sera remboursé et ce qui restera à votre charge. L’expression « une seule mensualité » n’est exacte que pour les engagements effectivement regroupés.
Commencer par votre objectif
Sur une feuille, complétez cette phrase : « Je souhaite étudier cette opération parce que… ». Soyez précis. Un décalage entre dates de prélèvement ne pose pas le même problème qu’une baisse durable de revenus.
- Pour simplifier le suivi : listez les échéances et les dates qui vous posent difficulté.
- Pour alléger la charge mensuelle : estimez la marge dont votre budget a réellement besoin.
- Pour diminuer le coût : comparez toutes les dépenses restant à payer dans chaque scénario.
Ce travail permet de discuter d’un besoin concret, sans prendre la mensualité affichée comme unique objectif.
Préparer une photographie de la situation
Créez une ligne par crédit avec le prêteur, le capital restant dû, l’échéance, l’assurance et la date de fin. Datez ce tableau : le solde évolue après chaque paiement. Ajoutez une colonne « à confirmer » pour les informations manquantes plutôt que de les estimer au hasard.
Gardez les contrats et les relevés correspondants à côté du tableau. Vous pourrez ainsi distinguer un chiffre vérifié d’une approximation et repérer les prêts proches de leur terme.
Poser trois questions avant de poursuivre
- Quelle difficulté cette proposition résout-elle concrètement ?
- Quelles nouvelles contraintes introduit-elle dans mon budget ?
- Que se passe-t-il si je garde mes contrats actuels ?
Rédigez les réponses avec vos propres mots. Si une réponse dépend encore d’une hypothèse, notez-la et demandez une explication avant d’aller plus loin.
Sources et pour aller plus loin
Notre méthode éditoriale · Sources consultées le 26 septembre 2026. Illustration créée avec GPT Images.